
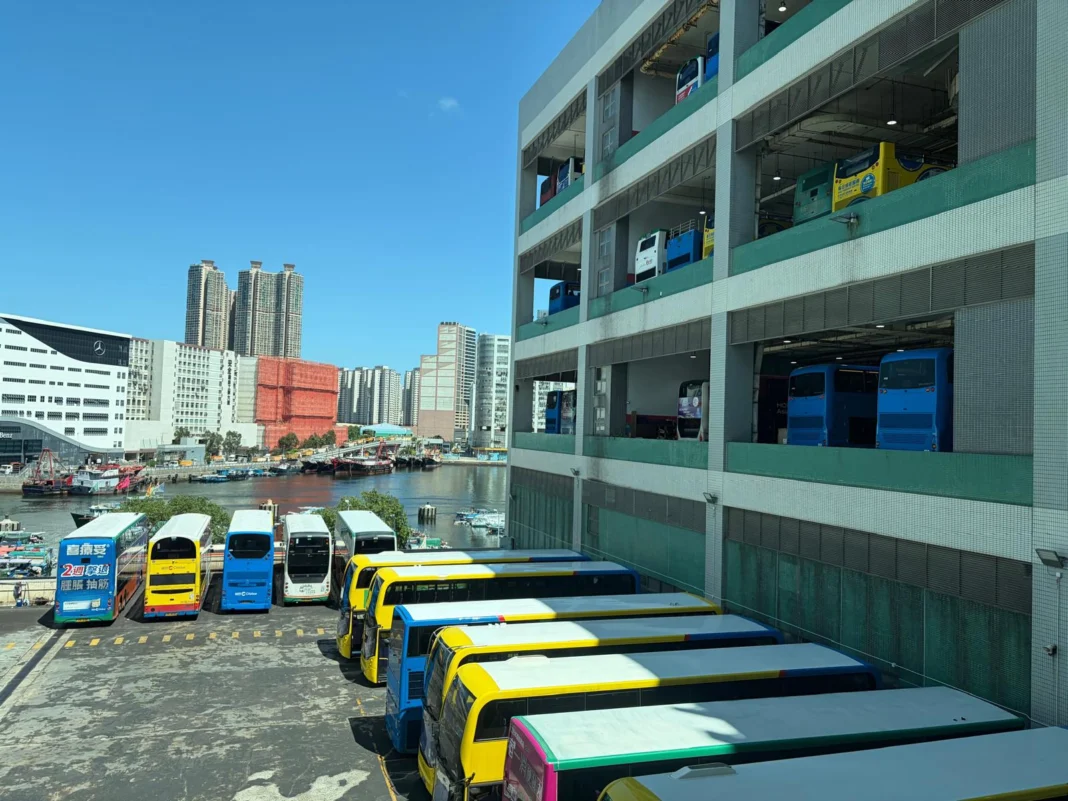
城巴母公司漢思集團公布截至 2026 年 6 月 30 日止中期業績,旗下交通、媒體及廣告分部錄得除稅前虧損 3,956 萬港元,較 2025 年同期虧損 1,173 萬港元大幅擴大逾兩倍,反映經營環境持續受成本上升所影響。其中,燃油開支按年增加 35.1%,成為侵蝕盈利能力的主要因素。
按已披露資料顯示,城巴已登記專營巴士數量由去年同期的 1,744 輛減少至 1,688 輛,顯示車隊規模有所收縮。同時,車隊可供使用率由 91.3% 下跌至90.6%,反映車輛維修保養、更新換代或後勤資源配置方面仍面對一定壓力。
業務發展方面,集團管理層對客運市場前景維持審慎樂觀態度。集團指隨著新皇崗口岸預計於今年下半年啟用,城巴將開辦新的專營巴士路線,加強香港與深圳之間的跨境接駁服務,進一步鞏固其口岸巴士市場地位。此外,由城巴主導營運、全港島首個位於香港仔隧道的巴士轉乘站已於 2026 年 7 月底投入服務,配合新增東區至南區特快路線,有望提升港島區巴士網絡覆蓋能力及轉乘效率,從而提高整體公共交通吸引力。
為提升競爭力及控制成本,城巴正持續推行多項營運改善措施,包括優化巴士網絡規劃、提升車隊調配效率、改善乘客體驗,以及按市場需求分階段更新車隊。同時,亦積極拓展廣告、品牌合作及其他非票務收入來源,以減低對票箱收入的依賴。
然而,燃料成本仍然是巴士業務最大的外部風險之一。集團指出,受中東地緣政治局勢持續緊張影響,能源價格維持高位,上半年能源成本增加 6,820 萬港元至約 2.63 億港元,按年上升 35.1%。雖然香港政府推出部分紓緩措施,加上城巴自身實施成本控制方案,但大部分燃料價格升幅仍需由營辦商自行承擔。由於本港專營巴士票價受政府監管,目前缺乏能夠即時反映能源成本變化的票價調整機制,因此成本壓力難以迅速轉嫁至市場。
財務表現方面,截至 2026 年 6 月底,漢思集團總經營成本由 34.34 億港元上升至 35.30 億港元,按年增加 2.8%;現金及銀行結餘約 3.05 億港元,較2025 年底略有增加。然而,流動資產與流動負債狀況有所轉弱,流動比率由 0.89 下降至 0.78,流動負債淨額則由 2.14 億港元增加至 4.31 億港元,反映短期資金壓力有所增加。
資本結構方面,集團總資產由 98.38 億港元下降至 94.96 億港元;未償還銀行及其他借款由 31.87 億港元減少至 29.60 億港元,顯示集團持續進行去槓桿化工作。雖然整體負債水平有所下降,但股東權益亦由 22.40 億港元減少至 21.87 億港元。資產負債比率維持於 77% 左右,反映整體槓桿水平仍然偏高,但較去年年底略有改善。
綜合而言,城巴目前正處於「收入增長潛力與成本壓力並存」的階段。跨境運輸、基建發展及網絡優化有利中長期客量增長,但燃油價格高企、票價調整機制滯後,以及流動資金壓力增加,短期內仍將對盈利表現構成挑戰。未來能否透過路線重組、提升營運效率及擴大非票務收入,將是改善財務表現的關鍵。